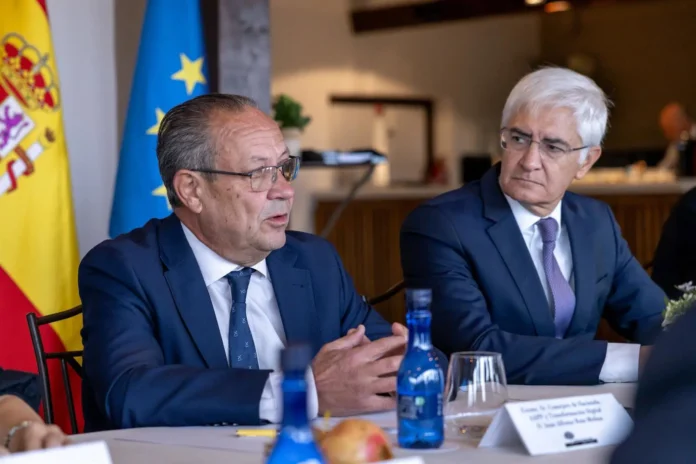
El Gobierno de Castilla-La Mancha ampliará hasta el cuarto grado de parentesco el régimen fiscal especial del impuesto de sucesiones y donaciones. El consejero de Hacienda, Administraciones Públicas y Transformación Digital, Juan Alfonso Ruiz Molina, avanzó la medida este miércoles durante la inauguración del XIII Foro de la Asociación de la Empresa Familiar de Castilla-La Mancha.
El acuerdo contempla que la reducción del 99% del tributo quede regulada mediante normativa autonómica. El Ejecutivo regional prevé materializar el cambio con una modificación de la Ley tributaria de Castilla-La Mancha.
Una reducción del 99% con regulación autonómica
Ruiz Molina explicó que actualmente se combinan una reducción estatal del 95% y otra autonómica del 4%. Esta última se aplica bajo la normativa estatal, una situación que, según el consejero, había generado dificultades para las empresas familiares durante sus procesos de relevo generacional.
La Asociación de la Empresa Familiar había trasladado su preocupación por la aplicación conjunta de ambas reducciones. El consejero atribuyó el problema a una actitud restrictiva de la inspección tributaria, que provocaba inseguridad jurídica.
«No vamos a estar al albur de los tribunales», afirmó Ruiz Molina al valorar el acuerdo alcanzado con la organización empresarial. El consejero sostuvo que la modificación no supondrá que este colectivo pague menos impuestos, sino que busca dejar más claras las reglas para aplicar el tributo.
Modificación de la Ley tributaria
El pacto se cerró en la reunión mantenida por Ruiz Molina con la Junta Directiva de la Asociación de la Empresa Familiar. La reforma afectará a una ley aprobada en 2013, que el Ejecutivo considera necesario revisar porque ha ido incorporando sucesivos cambios.
Ruiz Molina defendió que quienes deban pagar impuestos conozcan con precisión el texto legal que regula su situación. La modificación pretende fijar de forma clara los criterios aplicables al impuesto de sucesiones y donaciones.