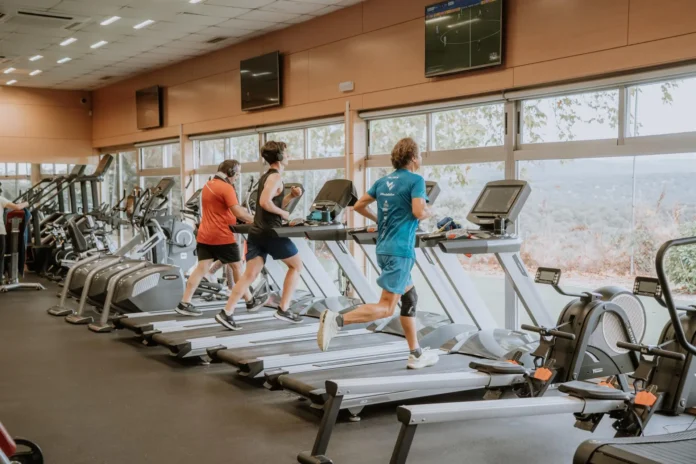
El sector fitness en España cerró 2025 con 8,4 millones de usuarios, 7 millones de abonados y más de 5.800 centros. El mercado alcanzó los 3.235 millones de euros, según el informe anual elaborado por la Fundación España Activa junto con Deloitte y la Federación Nacional de Instalaciones Deportivas (FNEID).
El estudio sitúa la práctica deportiva habitual en España por encima de la media europea: el 87% de las personas encuestadas aseguró hacer ejercicio de forma periódica, frente al 64% registrado en el conjunto del continente.
El sector fitness en España concentra la demanda en las cadenas
La oferta y la demanda no se reparten de manera uniforme. Las cadenas representan el 31% de los centros fitness, pero reúnen el 65% de los usuarios y el 68% de los abonados.
El informe relaciona esa diferencia con la capacidad de estos operadores para aprovechar economías de escala, apoyarse en marcas reconocidas y utilizar tecnología tanto para captar clientes como para mantenerlos.
El parque deportivo español sumó 9.480 instalaciones en 2025. En esa cifra se incluyen polideportivos municipales, complejos multideportivos, centros fitness y espacios especializados en yoga, pilates, CrossFit, EMS o HIIT.
Madrid, Cataluña y Andalucía reúnen más de la mitad de los centros
La implantación de las instalaciones presenta una fuerte concentración territorial. Madrid, Cataluña y Andalucía agrupan más de la mitad de los centros fitness del país, mientras que las operaciones de fusiones y adquisiciones se han localizado principalmente en Madrid, Cataluña y la Comunidad Valenciana.
El peso de la red pública diferencia al mercado español de otros países europeos. El resultado es un modelo mixto en el que conviven instalaciones de titularidad pública, cadenas privadas y operadores independientes.
Para los próximos meses, más de la mitad de los operadores prevé un aumento de las fusiones y adquisiciones. Las cadenas buscan ganar tamaño, acceder a nuevos territorios y reducir costes. Los gestores mantienen una perspectiva positiva para 2026, con mayor atención a la salud, los servicios personalizados y la expansión selectiva hacia mercados secundarios.