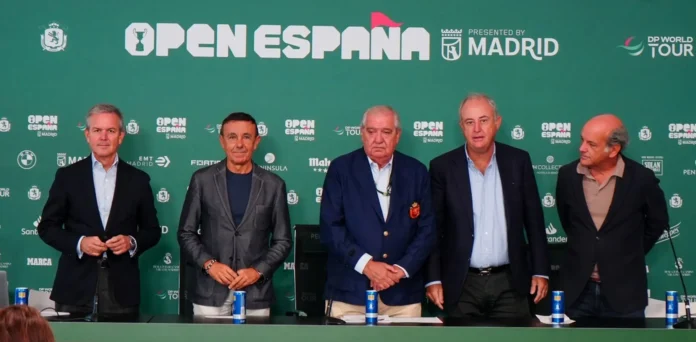
La Real Federación Española de Golf (RFEG), la Asociación Española de Campos de Golf (AECG) y la Asociación del Deporte Español (ADESP) han defendido este viernes un IVA reducido al golf y al resto de la actividad deportiva. Las tres entidades han presentado, durante el Open de España presented by Madrid, un informe elaborado por EY que propone fijar el tipo en el 10%.
El documento pretende aportar argumentos económicos, jurídicos y sociales al debate fiscal del deporte en España. La iniciativa parte de que los servicios deportivos pasaron en septiembre de 2012 del 8% al tipo general del 21%, aunque la normativa europea permite aplicar tipos reducidos al uso de instalaciones deportivas.
Qué plantea el IVA reducido al golf
La propuesta mantiene las exenciones que ya se aplican a determinados servicios y entidades deportivas. También plantea reducir al 10% el impuesto de las actividades y servicios deportivos, además de los espectáculos profesionales. Para los espectáculos aficionados, contempla la exención o un tipo del 4%.
Las organizaciones promotoras han trasladado estas medidas a todas las formaciones con representación en el Congreso de los Diputados. Su objetivo es abrir un análisis sobre el impacto de la fiscalidad deportiva y promover un debate basado en datos.
El estudio del Instituto Valenciano de Investigaciones Económicas cifra en 44.839 millones de euros el valor añadido del deporte en España, equivalente al 3,28% del PIB. El sector suma más de 635.000 empleos equivalentes a tiempo completo.
El impacto económico del golf en España
El informe de EY calcula que el golf genera 15.937 millones de euros anuales en España y atrae a cerca de 1,4 millones de turistas internacionales. Según sus estimaciones, el 89% del dinero generado revierte en actividades ajenas a los propios campos, principalmente en turismo y servicios.
La actividad reúne 132.994 empleos directos, indirectos e inducidos. De ellos, 118.908 están vinculados al gasto turístico y 14.086 al funcionamiento de los campos, donde el 93% de los contratos son indefinidos.
EY estima que la rebaja fiscal restaría inicialmente 35 millones de euros de recaudación directa. El aumento de la actividad en los campos aportaría 3,2 millones y el IVA asociado al gasto turístico relacionado con el golf, otros 34,5 millones. El modelo proyecta un saldo global aproximado de 2,5 millones de euros positivos, sin incluir los posibles efectos en el IRPF, las cotizaciones sociales o el Impuesto sobre Sociedades.